


- 【概況】
- 【業況判断】 全業種で改善傾向、建設業・製造業で「好転」顕著
- 【売上高】・【経常利益】 製造業の「次期見通し」、売上高・経常利益ともに大きく上昇
- 【在庫感】 前回調査から反転し、「過剰」超過幅が拡大
- 【取引条件】 全業種で「好転」傾向、前々回調査時と同じ状況に
- 【資金繰り】 「窮屈」超過幅が縮小
- 【設備過不足】・【施設稼働率】 設備過不足は「不足」が縮小、施設稼働率の次期見通し、一転大きく「上昇」
- 【雇用動向】 業種で異なる人手不足感、製造業の「不足」拡大が顕著
- 【価格変動】 やや低下する仕入価格、製造業の販売価格上昇が顕著
- 【借入金利】 「長期借入金利」が最高値を更新、金利「上昇」継続の「短期借入金利」
- 【経営上の力点など】 最大の問題点は「仕入単価の上昇」、経営体質を強靭に
※全文のPDFファイルはこちら
景況調査報告(2026年8月)第131号(PDF:2.49MB)
【概況】
「良い」と回答した企業の割合から「悪い」と回答した企業の割合を差し引いた「業況判断DI」の「今月の状況」は、前回の19から24へ5ポイント「良い」超過幅が拡大しました。「良い」と回答した企業割合が2ポイント上昇し、「悪い」と回答した企業割合が3ポイント低下したことによります。業種別では、流通業(17→15)のみ2ポイント「良い」超過幅が縮小しましたが、その他の業種はDI値が改善しました(建設業:15→28、製造業:△2→18、サービス業:31→32)。特に、前回調査で大幅にDI値が下落した建設業と製造業は、2桁の大幅改善です。なお、製造業は前回調査で1年半(6期)ぶりのマイナス値に落ち込みましたが、今回調査では20ポイントの大幅な改善となり、再びプラス値に回帰しました。
「前年同月比」(同)は前回の0から10へ10ポイント「好転」超過幅が拡大しました。業種別では、建設業(△11→2)、製造業(△5→4)、流通業(△7→5)が、前回調査のマイナス値からプラス値にDI値が浮上し、サービス業(13→20)も7ポイント「好転」超過幅が拡大しました。
「次期見通し」(同)は前回の10から31と、21ポイントの大幅な改善です。業種別でも全業種が2桁台の改善を見込んでいます(建設業:△1→30、製造業:△7→30、流通業:5→22、サービス業:25→40)。とりわけ、前回調査でマイナス値に落ち込んだ建設業と製造業は、いずれも30ポイント以上の改善です。
業況感改善の要因の1つには、中東情勢を背景とした仕入コストの急増、原材料や資材の調達難が落ち着き、安堵感が広がったことがうかがわれます。「文書回答」でも、「ナフサ由来の資材も、現在は調達できるようになっている」などの情報が寄せられています。
景況分析会議では、景況感が急回復した根拠と、景気状況の今後の方向性を探る議論が行われました。建設業からは、「大型商業施設の改装工事案件は多いが、戸建て住宅はダメ」、「投資用マンションの建設も、これまでの個人向けの区分所有売り物件から、投資ファンド向けの1棟売り物件にシフトしている」「業界全体としては下り坂」などの発言が出されました。
製造業では、「AI用データセンター向け需要が旺盛」「半導体メーカーの巨額投資によるかつてない大きな山」、「半導体は来年まで生産増が続く見通し」など、明るい声が多く聞かれました。「工作機械は、AI用データセンター向け需要で堅調」、「ロボット関係は、昨年対比20%増の計画。半導体やスマホの組み立て向け。底堅く動くのではないか」など、良好な業況の背後にAI用データセンター関連の需要の高まりがあることを指摘するものが多く見られました。
流通業からは、半導体関係や自動車関係の回復による物流量増加の声は聞かれましたが、「燃料価格が上昇し、整備関連費はじめ物品価格が軒並み上昇し利益を圧迫している」、「地震や物価上昇のためか、8月に入り案件が止まっている」など、状況はまだら模様です。
サービス業は、「インバウンド需要は旺盛」なようですが、「物価高で嗜好品を無理に買わなくなっていると感じる」、「推し活市場にも選別消費の動きがある」、「民間需要が下げ止まらない」といった声が聞かれました。
今回調査では製造業を中心に業況感の改善がみられましたが、確実視されている9月の日銀利上げ――今年12月、来年3月と連続利上げも予想されている――やアメリカの原油在庫急減の影響など、今後予想される懸念要因が今回の調査には織り込まれていないことに注意が必要です。
[調査要項]
| 調査期間 | 2026年8月17日~8月26日 |
|---|---|
| 対象企業 | 愛知中小企業家同友会会員企業 |
| 調査方法 | 会員専用サイト(一部FAX)にて配信、自計記入、回収 |
| 回答企業 | 会員企業より1402社の回答を得た。業種内訳は以下 (建設業261社、製造業268社、流通業356社、サービス業517社) |
| 平均従業員 | 20.9名(中央値7名) |
なお、本報告は愛知中小企業家同友会・経営環境調査委員会(委員長、安藤寿・Lavie(株)代表取締役)が実施した調査結果をもとに、景況分析委員の業界情報を集めてまとめたものです。
【業況判断】
全業種で改善傾向、建設業・製造業で「好転」顕著
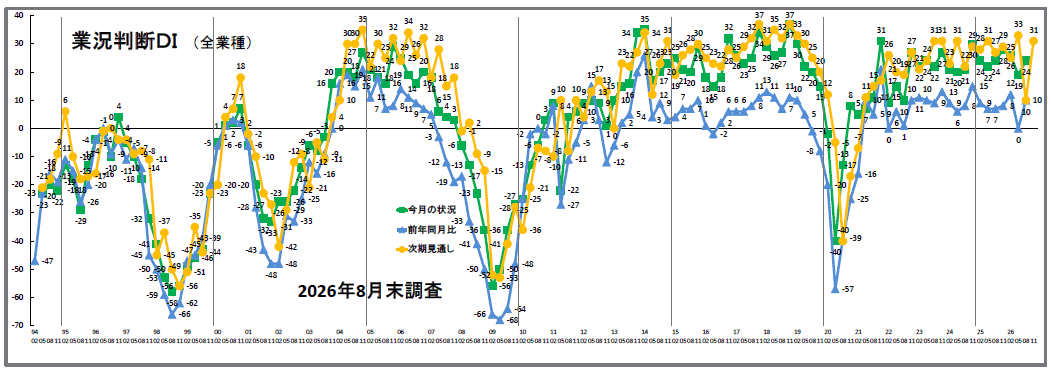
今月の状況は、前回の19から24と5ポイント「良い」超過幅が拡大した。業種別では、流通業のみ17から15と悪化を示したが、サービス業が31から32、建設業が15から28、製造業が△2から18と、好転を示した。特に製造業の拡大幅20ポイントは、コロナ禍の2020年8月→11月(△39→△11)以降、最も大きい値を示した。
前年同月比は、前回の0から10と10ポイント、こちらも「好転」超過幅が拡大した。業種別では、建設業が△11から2、製造業が△5から4、流通業が△7から5、サービス業が13から20と、全業種で好転を示した。
次期見通しは、前回の10から31と21ポイント「良い」超過幅が大きく拡大。業種別では、サービス業が25から40、流通業が5から22、建設業が△1から30、製造業が△7から30と、いずれも全業種で大きく好転傾向を示した。なかでも製造業は、コロナ禍以降で最大の値を記録した。
【売上高】・【経常利益】
製造業の「次期見通し」、売上高・経常利益ともに大きく上昇
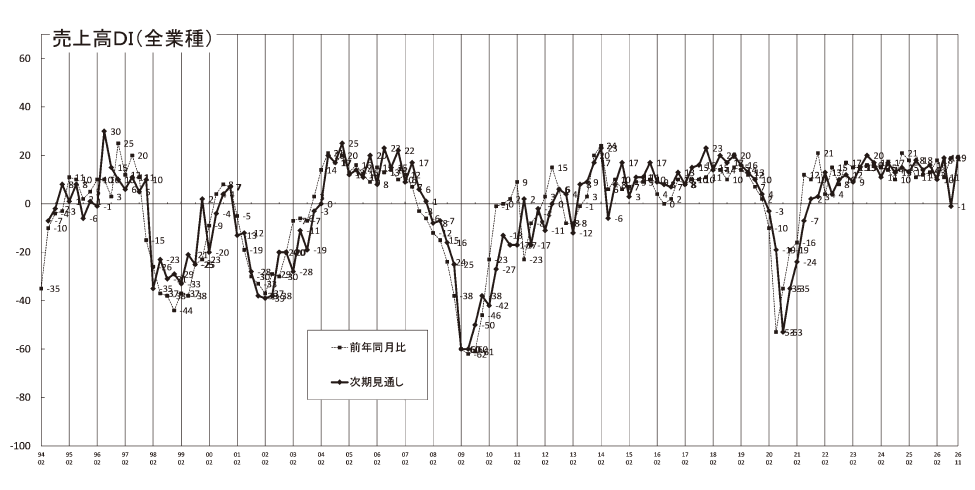
売上高DI(前年同月比)は、前回の11から19と8ポイント、「増加」超過幅が拡大した。業種別では、建設業が2から11、製造業が△2から9、流通業が7から16、サービス業が24から29と、全業種で改善した。
3カ月先の次期見通しは、前回の△1から19と20ポイント、「増加」超過幅が大きく拡大した。業種別では、サービス業が15から27、また建設業・製造業・流通業が△16から11、△18から20、△1から14と、いずれも水面下から脱して大きく改善を示した。なかでも製造業はコロナ禍以前の高い値で、拡大幅38ポイントは統計以来2番目に大きな値である。
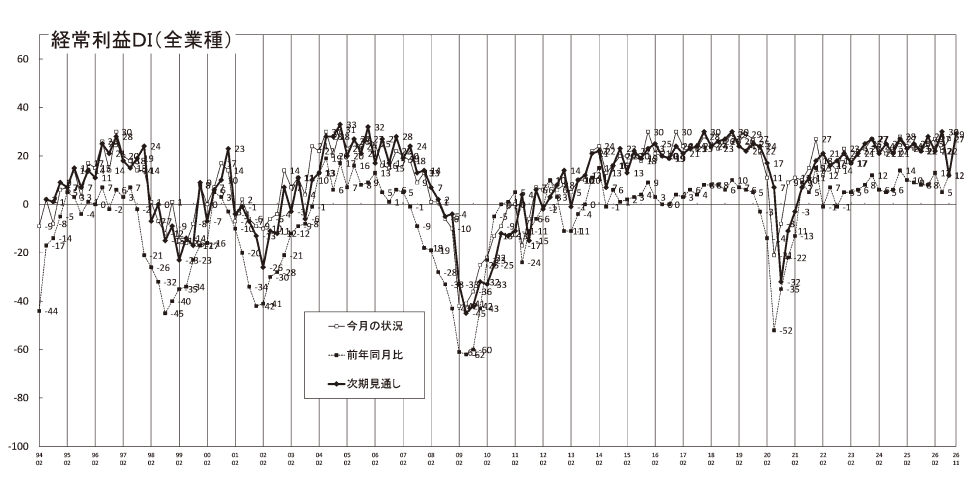
経常利益DI(今月の状況)は、前回の22から27と5ポイント、「黒字」超過幅が拡大した。業種別でも、建設業が21から26、製造業が9から19、流通業が14から20、サービス業が33から37と、全業種で同様の傾向を示した。
前年同月比は、前回の5から12と7ポイント、「好転」超過幅が拡大した。業種別では、建設業が△3から11、流通業が△2から4と水面上に回復し、製造業が1から7、サービス業が14から21と、いずれも好転傾向を示した。
3カ月先の次期見通しも、前回の12から29と17ポイント、「黒字」超過幅が拡大した。業種別では、サービス業は27から38、流通業は9から22、建設業は1から21、製造業は△8から28と、いずれも2桁「黒字」超過幅を拡大した。なかでも製造業が、水面下から脱して大きく改善を示し、コロナ禍以降で最大の値、また拡大幅36ポイントは統計以来2番目に大きな値を記録した。
【在庫感】
前回調査から反転し、「過剰」超過幅が拡大
今月の状況は、前回の3から10と7ポイント「過剰」超過幅が拡大した。業種別では、製造業(2→12)が10ポイント、流通業(3→9)が6ポイント「過剰」超過幅が拡大と、ともに同じ傾向を示している。
前年同月比は、前回の2から8と6ポイント「増加」超過幅が拡大した。製造業(0→6)が6ポイント、流通業(3→10)が7ポイント「増加」超過幅が拡大と、こちらも同じ傾向を示している。
次期見通しは、前回の2から9と7ポイント「過剰」超過幅が拡大した。製造業(0→10)が10ポイント、流通業(3→8)が5ポイント「過剰」超過幅が拡大と、こちらも同じ傾向を示している。
【取引条件】
全業種で「好転」傾向、前々回調査時と同じ状況に
前年同月比は、2から8と6ポイント「好転」超過幅が拡大した。建設業(0→11)、製造業(10→12)、流通業(△5→1)、サービス業(4→9)と、業種により拡大幅は異なるものの、全体として「好転」傾向を示している。
次期見通しは、△2から8と10ポイント「好転」超過幅が拡大した。建設業(△4→7)、製造業(3→7)、流通業(△10→3)、サービス業(3→11)と、前年同月比と同様に全体として「好転」傾向を示している。
前年同月比・次期見通しともに、前回調査の落ち込みから一転して「好転」傾向を示し、前々回調査時(2026年2月)と同じ傾向に回帰している。
【資金繰り】
「窮屈」超過幅が縮小
今月の状況は、前回の△19から△16と3ポイント「窮屈」超過幅が縮小した。業種別では、建設業(△21→△17)、製造業(△23→△13)、サービス業(△14→△12)は「窮屈」超過幅が縮小した。前回「窮屈」超過幅が縮小した流通業では、今回△21→△24と「窮屈」超過幅が拡大している。
次期見通しは、前回の△20から△13と7ポイント、「窮屈」超過幅が縮小した。業種別では、建設業(△24→△12)、製造業(△28→△10)、流通業(△20→△19)、サービス業(△13→△9)と、業種により縮小幅は異なるものの、全業種で同様の傾向であり、なかでも建設業・製造業の「窮屈」超過幅の縮小が顕著である。
【設備過不足】・【施設稼働率】
設備過不足は「不足」が縮小、施設稼働率の次期見通し、一転大きく「上昇」
設備過不足DI(今月の状況)は、△11から△10へほぼ横ばいで推移した。業種別では、製造業(△7→△2)は「不足」超過幅が縮小した一方、建設業(△12→△13)、流通業(△10→△9)、サービス業(△13→△12)は大きな変化がなかった。
次期見通しは、△11から△9と、変化が見られなかった。業種別では、建設業(△14→△12)、製造業(△2→△2)、流通業(△11→△9)、サービス業(△13→△11)と、わずかに「不足」超過幅が縮小した。
施設稼働率DI(前年同月比)は、△6から4と前回から一転「上昇」超過幅が拡大した。業種別では、製造業(△8→4)、流通業(△5→4)が「上昇」超過幅が拡大と、全体と同様の傾向を示している。
次期見通しは、前回の△9から5と「上昇」超過幅が拡大した。業種別では、製造業(△14→10)、流通業(△4→0)が「上昇」超過幅が拡大と、こちらも全体と同様の傾向を示しているが、前回顕著だった製造業の施設稼働率(次期見通し)の低下から一転、今回は上昇が顕著である。
【雇用動向】
業種で異なる人手不足感、製造業の「不足」拡大が顕著
今月の状況は、△31から△32と「不足」超過幅がわずかに拡大した。業種別では、流通業(△31→△28)、サービス業(△31→△29)は「不足」超過幅がわずかに縮小した一方、建設業(△43→△45)、製造業(△17→△30)は「不足」超過幅が拡大しており、とくに製造業の大きな拡大は顕著である。
次期見通しも、△30から△31と「不足」超過幅がわずかに拡大した。業種別では、流通業(△30→△30)は変わらず、サービス業(△30→△26)は「不足」超過幅が縮小した一方、建設業(△43→△46)、製造業(△15→△30)は「不足」超過幅が拡大しており、製造業の大きな拡大を含め、今月の状況と同じ傾向を示している。
とくに製造業の「不足」超過幅の大きな拡大は、他項目の数値と連動して、製造業の景況感が改善したことをうかがわせる。
【価格変動】
やや低下する仕入価格、製造業の販売価格上昇が顕著
仕入価格変動DI(今月の状況)は、前回の71から65と、6ポイント「上昇」超過幅が縮小した。業種別では、製造業(90→83)・サービス業(54→47)・流通業(69→63)・建設業(89→84)と、業種ごとに差はあるが、すべての業種で「上昇」超過幅が縮小した。前回は全業種で「上昇」超過幅の拡大が見られたので対照的な傾向を示している。
前年同月比は、72から68と、4ポイント「上昇」超過幅が縮小した。業種別では、流通業(72→64)・サービス業(54→50)・製造業(91→89)・建設業(89→87)と、こちらも業種ごとに差はあるが、すべての業種で「上昇」超過幅が縮小した。
次期見通しも、67から58と、9ポイント「上昇」超過幅が縮小した。業種別では、製造業(90→71)が2桁「上昇」超過幅が縮小した。サービス業(52→43)・流通業(66→58)・建設業(79→75)と、今月の状況、そして前年同月比と同じ傾向を示し、「上昇」超過幅が縮小した。特に製造業が19ポイント「上昇」超過幅が縮小した。
販売価格変動DI(今月の状況)は、前回の46から48と、2ポイント「上昇」超過幅が拡大した。これは統計以来最大の数値である。業種別では、製造業(51→60)・建設業(59→63)が「上昇」超過幅が拡大し、統計以来最大の数値を示した。サービス業(32→34)も同じ傾向を示した。流通業(52→48)のみ「上昇」超過幅が縮小した。
前年同月比は、52から54と、2ポイント「上昇」超過幅が拡大した。業種別では、製造業(60→73)・建設業(66→70)・サービス業(37→39)が「上昇」超過幅が拡大した。一方、流通業(56→51)のみ「上昇」超過幅が縮小した。なお、全業種DIと、建設業・製造業・サービス業DIは、販売価格変動DI(今月の状況)と同様、統計以来最大の数値である。
次期見通しは、45から45と横ばいで推移した。業種別では、サービス業(31→33)・流通業(46→47)が「上昇」超過幅を拡大させた。建設業(60→56)は、「上昇」超過幅を縮小させた。製造業(56→56)は横ばいで推移した。統計以来最大の数値が、全業種DIと製造業・サービス業、統計以来2番目に高い数値が、建設業・流通業で示された。
【借入金利】
「長期借入金利」が最高値を更新、金利「上昇」継続の「短期借入金利」
短期借入金利DIは、前回調査の27から29と「上昇」超過幅がわずかに拡大した。業種別でも、建設業(31→33)・製造業(41→42)・流通業(33→35)・サービス業(15→17)と、全業種で同様の傾向である。
長期借入金利DIは、前回調査の33から37と、こちらも「上昇」超過幅が拡大した。業種別でも、建設業(39→42)・製造業(45→49)・流通業(41→43)・サービス業(20→23)と、こちらも全業種で同様の傾向である。
短期借入金利DIは統計以来2番目、長期借入金利DIは統計以来最大の数値を記録し、激しい金利上昇の局面が明示されている。
【経営上の力点など】
最大の問題点は「仕入単価の上昇」、経営体質を強靭に
全業種で見た経営上の問題点は、「仕入単価の上昇」(38%)「人件費の増加」(36%)「従業員の不足」(30%)「民間需要の停滞」(22%)と続いた。また「金利負担の増加」(9%)も、前回から引き続いて高い数値を記録しており、金利上昇の状況がうかがえる。
文書回答や分析会議では、建設業からは、投資用マンションの好調や「ナフサによる影響が落ち着いてきた」という明るい声が出された。反面、「人件費の上昇や材料単価の上昇に伴い工事金額が上がる一方で、金利上昇で顧客の建て控えが心配」など、コストや金利上昇に伴い需要が減退している声が報告された。製造業からは、「半導体、電子部品業界が一転して活況を呈している」「工作機械は、AI用データセンター向け需要で堅調」など、旺盛なAI需要を指摘する声が多く聞かれた。流通業からは、「熊本地震や中国景気低迷もあり大手自動車メーカー減産の影響」を受けている状況や、「AI特需で電気電子部品関連の在庫欠品多発や長期化」という様子が報告された。サービス業では、「世の中の物価高に伴い、嗜好品を無理に買わなくなっている」など、慎重な市場動向の指摘や、「消費税1%減税の制度はかなり自社にとってダメージになる」など政策変化への対応が指摘された。
全業種における経営上の力点は、第1位に「付加価値の増大」(63%)、第2位「新規受注(顧客)の確保」(52%)、第3位「人材確保」(29%)、第4位「社員教育」(27%)と、前回調査時と同様で、傾向に変化は見られない。なお「財務体質の強化」(20%)・「新規事業の展開」(20%)も含めて、強靭な経営体質へ向けて、多くの経営者が見直しを始めていると考えられる。
<会員の声(業種別)>
(1)建設業
●業況判断DIは「今月の状況」が15→28、「次期見通し」も△1→30へ上昇しました。売上高DIも「前年同月比」で2→11、「次期見通し」で△16→11、経常利益DIも「前年同月比」で△3→11、「次期見通し」で1→21となり、数値上では景況感の持ち直しが見られます。その他の「今月の状況」のDI値を見ると、仕入価格DIは89→84とやや低下したものの依然として高水準にあり、販売価格DIは59→63へ上昇しました。販売価格DIは、調査が始まって以来、最大の数値を示しています。資金繰りDIは△21→△17と改善が見込まれる一方、雇用動向DIは△43→△45と、人手不足感は今後も強い状況が続く見通しです。また、短期借入金利DIは31→33、長期借入金利DIは39→42へ上昇しています。仕入価格などのコスト上昇圧力にはやや緩和の兆しが見られるものの、金利上昇や人材確保に伴う負担は続いています。
文書回答や分析会議では、住宅分野で建築費高騰と住宅ローン金利上昇による建て控えや住宅の小型化が進む一方、大型商業施設の新築から既存建物の修繕・改装へのシフト、社屋の建て替え、投資用賃貸など一部で動きがあるとの声がありました。また、長期金利が3%に達するなど金融環境も大きく変化しており、今後の住宅・不動産需要や企業の資金調達への影響が懸念されています。材料の供給不安は一時期より落ち着きつつあるものの価格は高止まりしており、今後は適切な価格転嫁、資金計画、人材確保とともに、需要の変化に応じた事業分野の見直しが重要となっています。 (事務局 愛澤)
1.総合工事、リフォーム、大工、室内装飾
- 我々が担ってきた技術の専門分野を発注者自らが行うようになってきた。発注者は毎年大人数の社員を採用しているが、退職も多く、大きな資本力で乗り切ろうとしている。熟練技術者が減少していく中、若手を育て上げる力がない中小企業は10年後にさらに厳しい状況になるとされる。
- 仕入単価、人件費高騰のみならず、日銀の利上げにより更なる向かい風が予想される。
- ローン減税も新築市場から中古市場へと変化していくため、建設業界は重要な分岐点に差し掛かっている。
- コロナ禍以降の物価上昇に始まり、金利の上昇、建築基準法の改定、中東情勢の影響などで住宅業界の景況感は悪くなる一方。倒産・廃業件数も過去最高を記録し、今まで経験したことのないぐらいの不景気を感じる。
- 材料不足は一時期より落ち着いているものの価格は高止まりしており、仕入・人件費・外注費・運搬費の上昇で利益を残す難易度が高まっている。サッシリフォームなど前年を大きく下回る分野もあり、業種・企業間の差が広がっている。
- 財務に余裕があるうちに新規事業を展開し、新たな柱を構築し、10年後の安定した経営に備えていきたい。
2.基礎、鉄筋、土木、コンクリート、解体
- 人材確保が難しく、採用のためには年間休日を120日以上にするなど、働き方改革が必要。一方で休日を増やすことにより、実働時間が減少するため、これまでと同じ仕事量を維持するには人員を増やす必要がある。また、賃金水準も大幅に引き上げる必要があり、人件費の上昇と生産性向上をどのように両立させるかが今後の課題。
- 年末に向けて鋼材価格の上昇は避けられない。手間単価は同業他社による値下げの影響が大きい。絶対的な仕事量が減少すると同じような状況は起こり得る。
3.給排水管工事、電気工事、設備工事
- ナフサによる影響が落ち着いてきたが、全体として物価高の状況にある。自社の経営戦略としては人材を大切にすることをしたい。
- 仕事はあるが、既存の顧客が高齢などで廃業が増えると感じている。新規は大変なため、既存の顧客を大切にしながら仕事に励みたい。
4.建築設計・不動産
- 新築住宅着工棟数の減少と建築費高騰により、住宅の小型化が進んでいる。住宅用地だけでなく、資材置き場や駐車場などの土地需要も弱まっており、立地や土地の形によって売れ行きの差も大きくなっている。
- 大型商業施設の新築は減少傾向にある一方、既存施設やホテルの修繕・改装工事が増えている。また、社屋の建て替えなど非住宅分野では一定の需要が見られる。
- 投資用マンションでは、区分所有型は厳しさがみられる一方、ファンドへの一括売却や新規参入のデベロッパーなど、案件によって濃淡がはっきりしている。
- 住宅ローン金利の上昇により、購入を断念する層が増えているとの声がある。固定金利は3%を超える水準となっており、住宅取得層の負担増と今後の不動産需要への影響が懸念される。
(2)製造業
●業況判断DI「今月の状況」は△2→18、「前年同月比」は△5→4、「次期見通し」は△7→30といづれも大幅に改善しました。売上高DI「前年同月比」は△2→9と「増加」超過幅が拡大し、「次期見通し」は△18→20と「増加」超過幅がさらに拡大する見通しです。経常利益DI「今月の状況」は9→19と「黒字」超過幅が拡大、「前年同月比」は1→7と「好転」超過幅が拡大しました。「次期見通し」は△8→22と「黒字」超過幅が大きく拡大しました。仕入価格変動DI「今月の状況」は90→83、「次期見通し」は90→71と「上昇」超過幅は依然として大きくも若干縮小しましたが、「前年同月比」は91→89と横ばいでした。販売価格変動DI「今月の状況」は51→60、「前年同月比」は60→73、「次期見通し」は56→56で、いずれも調査が始まって以来、最大の数値を更新しました。仕入価格変動DIの「上昇」超過幅に対して、販売価格変動DIの「上昇」超過幅の差は若干縮まる結果となりましたが、文章回答では「加工単価への転嫁は難しく、値下げの要請もある」や「なかなか単価を上げてもらえない」といった声もありました。資金繰りDI「今月の状況」は△23→△13と「窮屈」超過幅が2桁縮小し、2023年2月期調査以来の水準になりました。短期借入金利DI「今月の状況」は41→42、長期借入金利「今月の状況」は45→49と、借入金利の動向はさらに上昇傾向にあります。景況分析会議では半導体関係が活況であることが話題になりましたが、1つの業界への依存の危険性について指摘もありました。長期的に生き残っていくための戦略の構築・見直しが重要な局面です。 (事務局 杉山)
1.鉄鋼業、金属加工
- 秋口から工作機の増産の依頼が来ている。そのほかの産業はあまり芳しくない。低迷している。
- 一部の客先で価格改定に対して厳しい態度が見られるようになってきた。
- 仕入単価の上昇と金利の上昇が経営を圧迫している。
- 材料・工具価格は上昇を続けている一方、加工単価への価格転嫁は難しく、値下げ要請もある。その中で新規取引先を開拓し、特定顧客への依存を減らすことで受注基盤の安定化を進めている。
2.樹脂加工
- ナフサ価格の上昇が若干落ち着いているが、樹脂材料の仕入れ価格は高止まりのままである。客先に価格交渉は出来ているが、注文数は減っている。つまりは利益率が下がる方向である。災害が多く発生しており、これが業界にどのように影響してくるかを注視したい。
- 仕入価格の高騰に販売価格がなかなか追い付かず、収益性が悪化している。改善はしたものの、一部の石油由来の原材料は依然として品薄となっている。採用活動を進めたいが既存の社員の賃上げが追い付かず、応募条件との乖離が問題となり積極的に動けていない。
3.機械部品・機械製造
- 今年に入って半導体、電子部品業界が一転して活況を呈しており、来年3月までの受注が入って来ている状況。逆に半年先にどれだけ原価が上昇するかが見通せない為、受注は請けるものの価格と納期の交渉が必要となる見込み。いずれにしても、半導体、電子部品業界は来年がピークと言われており、相当な動きが予想される。但し、アップダウンの激しい業界だけに設備投資のタイミングや規模は非常に難しい選択となる。
- 昨年に引き続き状況が良くない上に、購入仕入れ品の値上げが激しく、利益確保が厳しい状況にある。
- 当社においては、中国からのレアアース輸出規制による仕入れ困難、仕入れ価格の上昇が課題である。
マスコミは米国、イラン戦争によるホルムズ海峡封鎖による影響による報道ばかりであり、レアアースに関してはほとんど報道されていない。レアアースは代替先確保に困難していると思われる。 - 同業他社でも全般的に忙しくなってきたとの話を聞くようになったが、世界情勢が混沌としているなか「なぜ忙しいのか?」を 弊社顧客の納入先含め把握できていない状況であるので、先行きの不透明感は否めない。
4.身の回り品
- 大手専門店のサプライヤーですが求める要求が品質と値段の双方高く顧客の要望に応えられなくなってきている。ある程度の会社規模(社員数、技術力、企画開発力)でないと関係維持は難しいと思う。弊社としても自社に不足するものは外部委託で賄ってはいるものの利益が取れなくなってきている。
5.食品
- 原料資材価格は一部下がったが、ほとんどが高止まり。しばらく状況は変わりそうもないので、社員の協力により生産性向上でカバーしていく。
(3)流通業
●業況判断DI「今月の状況」は、17→15と2ポイント悪化し「良い」超過幅が縮小しました。「前年同月比」は△7→5と好転、「次期(3カ月先)見通し」は5→22と17ポイント「良い」超過幅が大幅に拡大しています。売上高DI「前年同月比」は、7→16と「増加」超過幅が9ポイント拡大しました。
仕入価格変動DI「今月の状況」は、69→63と6ポイント「上昇」超過幅が縮小しました。同項目では、2021年11月にDI値が大きく上昇し、以後、過去最高値を更新するなどしていましたが、今回は「上昇」超過幅が縮小しています。販売価格変動DI「今月の状況」は、52→48と「上昇」超過幅がやや縮小し、価格転嫁は難しい状況にあると予測されます。雇用動向DI「今月の状況」は△31→△28とやや人手不足感が緩和されました。
経営上の問題点は、「仕入れ単価の上昇」、「人件費の増加」「従業員不足」が依然として上位を占め、文書回答でも、仕入れ価格の上昇、社員教育と人件費などに注目が集まっています。経営上の力点では、「付加価値の増大」「新規受注(顧客)の確保」が大きく占めています。付加価値を上昇させるためには、価格転嫁を進める企業努力がますます重要になってきています (事務局 井上 誠一)
1.機械器具卸売業
- 自動車部品製造関連は、熊本地震や中国景気低迷もあり大手自動車メーカー減産の影響をまともに受けている様子で芳しくない。各メーカーの2度目,3度目の値上げが常態化しており価格交渉に時間を取られており、攻めの営業がやれていない。タングステン等レアメタル供給不足の影響も継続している超硬製品や、AIデータセンター向け特需で電気電子部品関連の在庫欠品多発や長納期化しているものも少なくない。
- 中東情勢の長期化もT社は生産車種の調整で国内生産はおおむね負荷が高い。8月に発生した九州熊本地震の影響でAISIN九州が被災、九州で生産していたラインを愛知県内の自社もしくは協力メーカーでの振替生産を進めている。少なくとも半年ほどは愛知県で生産するので金型の予備部品の引き合いが多くなる見込みである。
2.道路貨物運送業
- イラン戦争に伴うホルムズ海峡の封鎖要因により、原油価格の増大並びにナフサ不足による原材料不足など原材料の調達難はじめ価格の高騰等による仕入れ原価の高騰など経営を圧迫しており、今後先の見えない状況下で苦しい経営環境が続くと思われる。
- 石油関連製品の値上げが著しい。2024年4月に運賃改正をさせていただけたが、物品の価格高騰により利益を圧迫している。人材確保のための賃上げもあるため同様に利益率を下げている。 業界全体としては人手不足の話をよく聞くようになった。
3.織物・衣服・身の回り品小売業
- 消費税減税の話が出ているが、消費税をさわる場合POPや値札の表示が総額表示になっているのは極めて負担。 POP 値札の付け替え作業が発生し金銭的な出費も小さくない。ざっと見積もっても500万くらいになるはず。ここには社員への残業代は加味されていない。総額表示を緩和していただきたい。元のプラス税表示が望ましい 将来的に消費増税のたびに費用が発生する。
4.情報サービス業、ソフトウェア、情報処理・提供
- 生成AIの発達がめまぐるしく、IT業界もかなり業態が変わってきていると感じる。ただ、お客様も「簡単にプログラムが作れる」という認識を持ち、見積価格に対し値下げを要求してくることが増えた。今まで同業他社と比べられても値下げ交渉など受けなかったが、思わぬところで営業がしづらくなった。
5.飲食料品小売業
- 高騰した仕入価格が下降傾向にある。昨年、おととしは過熱状態だった。その期間、価格改定などしっかり企業努力をしてきた企業は、この下降線に沿って純利益が上がってくるはずだと見ている。
- 長引く円安による仕入れ価格の大幅上昇。パート社員が多いため、最低賃金大幅上昇による経営圧迫。経営的にはかなり厳しいと言わざるを得ない。
(4)サービス業
●業況判断DI「今月の状況」は、31→32と僅かに改善しました。経常利益DI「今月の状況」は、33→37、売上高「前年同月比」は24→29と回復傾向が見られます。仕入価格DI「今月の状況」では、54→47と低下したものの、以前として高い水準で推移しており、原材料やエネルギー価格などのコストは高止まりの状況が伺えます。一方、販売価格DI「今月の状況」では、32→34と改善しており、価格転嫁が徐々に進められる傾向があります。
資金面では、資金繰りDI「今月の状況」が△14→△12とやや「窮屈」超過幅が縮小しました。雇用動向DI「今月の状況」は△31→△29とわずかに改善したものの、人手不足感は続いています。
三業種毎に見ると、業況判断DI「今月の状況」が、専門サービス業35→32、対個人サービス業26→34、対事業所サービス業33→25となり、対個人サービス業では大きく改善しました。
経常利益DIが、専門34→42、個人31→29、事業所39→39となっています。次期(3カ月先)見通しでは、業況判断DIが、専門27→37、個人28→41、事業所13→40。経常利益DIが、専門20→37、個人26→33、事業所20→44となり、期待感が表れています。
全体として、堅調な推移と次期見通しも明るい傾向にありますが、人件費や原材料費、最低賃金の上昇に加え、金利上昇の影響も見られ、先行きへの不安がぬぐえない状況です。経営上の力点では、「付加価値の増大」、「新規受注の確保」が上位となっており、付加価値向上や環境変化に対応した差別化を図りながら、新規受注を確保していくことが求められています。 (事務局 伊藤)
1.建築設計
- 投資用のマンションが主力。今まで建築費高騰・資材不足などで着工の遅れた物件は数件あったため、売上減少と資金繰りの悪化があったが殆どにおいて値上がり後の金額で着工した。しかし、最近土地を購入するための企画段階の情報が減少。事業用建築物件も少しずつ増えてきているが、業界全体としては下り坂。土地情報は高値安定で、右から左へ売れていく時代ではなくなった。
- 物価高騰、金利上昇により建築需要は下火。建築主の借入可能金額が昨今の建築コストと釣り合わないため、設計契約まで結びつかず、相談レベルで止まることが多い。本当に資金力のある消費者のみが建築できるといった状況で、少ない顧客をいかにして取るのか、付加価値の増大が課題。
- 9月のアジア大会を控え、建設現場はやや業務量が減ることが予想される。その期間を社内教育の強化期間としている。
2.生活サービス
- 最低賃金の上昇による価格転嫁ができていない。どこまで続くのか懸念している。(家事サービス)
- 世の中の物価高にともない 嗜好品を買わなくなってきていると感じる。特に少し高価な物が売り辛くなっている。(アパレル)
- 苦戦が続く居酒屋形態は、大人数での宴会は激減している為、利益が取れない。食材やドリンクの原価アップもボディーブローのように効いている。(飲食)
3.福祉
- 福祉業界は様々物価上昇があっても利用料は独自で上げられない。報酬改定があっても、動向次第ではさらに危機的な状況になる可能性がある。
4.自動車整備・販売
- 輸送がコスト的にも手段としても逼迫している。梱包資材の値上がりも酷い。その分を価格転嫁するのがなかなか難しい。 賃上げも重なって、窮屈さを感じている。
5.専門
- オンライン申請、生成AIの普及で依頼業務が減少している。ますます価格競争となるが、そこには入らず、より戦略を立てて差別化を図りたいと痛感している。
- 弁護士は飽和状態となっている。だからこそ、分野を絞り込むだけでなく、自社のサービスに付加価値をつけ、差別化を図る必要がある。また、地域課題を解決できる事務所となり 地域に発信し続けることで、自社の存在意義を地域の方に理解してもらえるようになる。同友会で学ぶ実践に自社の特性を掛け合わせて生き残りをかけていく必要がある。
- 後継者不在による廃業やM&Aにより、顧問先が減少したが、新規受注や既存顧客の報酬単価見直しにより、売上は若干の増加見込み。人件費等の諸経費増加もあるため、利益の上昇率は売上の増加見込みほどではないと予想している。